domingo, 21 de octubre de 2012

STAKEHOLDERS DE ENRON


Los stakeholders o grupos de interés son todas aquellas personas que se pueden verse beneficiadas o perjudicadas con las acciones de la empresa. Edward Freeman en su obra Strategic Management: A Stakeholder Approach propone que estos grupos de interés están compuestos por accionistas, gerencia, comunidad local, clientes, empleados y proveedores. En el panorama empresarial actual, el manejo eficiente de estos grupos puede ser provechoso para una compañía, sin embargo un manejo ineficiente de estos grupos de interés puede muchas veces llevarnos al fracaso. Sin embargo, estos grupos de personas también pueden resultar altamente perjudicados si una organización hace malas jugadas. En muchos casos una mala maniobra empresarial puede causar estragos y sumergir en agudas crisis a sus stakeholders. Enron es quizás el ejemplo más representativo de cómo una empresa y sus acciones dirigidas por un grupo de altos directores codiciosos y guiados por su interés personal pueden colocar a sus stakeholder en la mayor ruina. Por ello, en la presente sección de este blog se planteará un análisis puntual de cómo Enron perjudico con sus acciones a cuatro de sus principales stakeholders.

ACCIONISTAS

Downtown Houston1.JPGSegún Edward Freeman losa accionistas o propietarios apuesta financieramente por la corporación y esperan algún tipo de retorno financiero por ello.  Asimismo, ellos como accionista poseen derechos económicos y políticos por el mero hecho de tener la propiedad parcial o total dentro de la organización. Entre los derechos económicos se encuentran el derecho a percibir un dividendo de acuerdo a la participación que posea y el derecho a percibir un porcentaje del valor de la compañía si esta liquidada. En cuanto a su derecho político se encuentra el derecho a la información verídica, con la finalidad de tener un panorama completo y conocimiento de la gestión de la empresa. Enron violo los derechos tanto económicos como políticos de sus accionistas en diversas oportunidades. Sin embargo, no fue sino hasta el final de la vida de la compañía que los accionistas pudieron percibir las grandes pérdidas que tuvieron y las violaciones a sus derechos.

File:EnronStockPriceAug00Jan02.jpg
En primer lugar, se encuentran los derechos de económicos y sus violaciones. Esto se explica con sucesos como los que se presentan en los siguientes hechos. Enron durante el año 2000 en el cual sus acciones alcanzaron su máximo esplendor al alcanzar un valor de $90.56 y poseer una capitalización bursátil de alrededor de $60 mil millones se posicionaba como el gigante energético más grande del mundo. Asimismo, sus directivos anunciaban a sus accionistas y anunciaban a los potenciales inversores que sigan confiando en la compañía, pues esta llegaría a tener una cotización de $126. Sin embargo, fue en ese entonces que las acciones empezaron a caer progresivamente a $83.13, luego a $57.83, posteriormente cayo a $30, a $20.55, $6.99 (punto en el cual los accionistas ya no podían percibir dividendos debido a la falta de una capitalización bursátil sostenible y considerable), hasta llegar finalmente a cotizar $0.67 con lo cual los accionistas prácticamente habían perdido todo su dinero invertido en la compañía quedándose sin opción a recibir dividendo alguno en ese momento. Asimismo, fue entonces que la empresa se quedo en la quiebra y los accionistas $74 mil millones de los cuales $48 mil millones se le atribuyen al fraude llevado a cabo por sus directores. Esto demuestra cómo es que Enron no cumplió con sus accionistas y violo sus derechos económicos a pesar de que estos ocho años después recuperaran $7 mil millones (9.5% de la perdida).

En cuanto a su derecho político sobre estar siempre informados verazmente para saber el desempeño de la empresa los accionistas en las juntas siempre eran víctimas de mentira de Lay y Skilling quienes disfrazaban las cuantiosas pérdidas, los malos manejos de las cuentas, los exorbitantes y generosos bonos que se auto otorgaban, los malos pronósticos y empresas fantasmas por medio de cifras inexistentes. Esto evito que los accionistas pudieran tomar riendas en el asunto lo cual en un futuro llevo a la sorpresiva quiebra de su compañía y a las enormes pérdidas presentadas anteriormente.

TRABAJADORES

Trabajador de Enron en India.Enron era considerada entre los años 1996 y 2000 como una de las mejores empresas para trabajar en los Estados Unidos. Los trabajadores eran comprometidos, sentían amor por su compañía y la cultura organizacional era bastante arraigada. La tasa de despidos era mínima y en muchas unidades de negocios  como casi inexistentes. Parecía que la compañía marchaba viento en popa y según la teoría de Freeman Enron hizo una gran labor con este stakeholder. Freeman afirmaba que los trabajadores buscan seguridad, sueldos, beneficios y un trabajo con significado a cambio de sus habilidades y esfuerzo. El fundador y CEO Kenneth Lay en el año 2000 sabia que Enron caería y que sus acciones se volverían “basura”. Pese a esto a esto Lay se vio beneficiado, pues vendió sus acciones meses antes de la bancarrota a nada mas y nada menos que sus empleados. Animo a sus trabajadores a comprar acciones mintiéndoles que en el tercer trimestre del año 2000 las acciones subirían y que en adelante su valor de multiplicaría en un 800%.  Sin embargo, un 2 de diciembre del 2001 se les avisa inesperadamente a los trabajadores de Enron en Houston, Texas que desalojen el edificios en 30 minutos junto con todas su pertenecías, pues desde ese momento ya no trabajan mas, pues están despedidos. 

La bancarrota de Enron llevo a que el 62% de los ahorros de aproximadamente 15000 empleados se perdieran, pues estos estaban ahorrados en forma de acciones que Keneth Lay los había animado a adquirir. Asimismo, miles de trabajadores fueron defraudados sin posibilidad de recuperar sus ahorros y sus fondos de previsión social. Cientos de miles de empleados fueron despedidos sin beneficio ni compensación alguna, asi como despedidos de la manera más fría y desolada. Aquí un fragmento del testimonio llevado a cabo por la BBC de José Lazo un salvadoreño ex trabajador de Enron: “Terminó después de mi cumpleaños. Después de mis 21 años. Era diciembre 5 y entonces nos dijeron que todos en ese piso estábamos despedidos. No fue muy formal. El director del departamento en que yo trabajaba nos reunió a todos y leyó una carta diciendo cómo estaba la compañía y después nos dijo que todos podíamos ir a la casa y que si nos necesitaban nos iban a llamar o nos iban a dejar un mensaje en el contestador de teléfono del trabajo. Si no encontrabas ningún voicemail indicaba que no ibas a regresar. Pero luego enviaron otro voicemail diciendo "tú estás despedido. Entonces la noticia la encontramos por teléfono, escuchando el mensaje por el teléfono. No fue de persona a persona.”

 De 85 mil empleados en todo el mundo solo quedaron 200. Aproximadamente 20.000 empleados fueron víctimas de la crisis al perder todos los ahorros de su vida. Sin embargo, estos lograron el mayo del 2004 ganar una demanda de $85 millones para compensar de alguna forma los $2 mil millones perdidos. Esto muestra claramente la violación al derecho al trabajo, derecho a una indemnización ante despido injusto, derecho a la seguridad social y el derecho negociar colectivamente, ya que existió una falta de consideración al despedir a los trabajadores y no buscar sus intereses y opiniones.

CLIENTES
Según Freeman, son los clientes quienes dan vida a la empresa. Estos se desprende de sus recursos para dárselos a la empresa a cambio de beneficiarse de sus productos y servicios. Pues bien Enron presentaba diversas subsidiarias y unidades de negocio alrededor de todo el mundo. Enron, entre los años 1999 y 2000, sufrió diversos conflictos con sus clientes. Esto debido al constante cambio en los altos mandos de las subsidiarias. Estos cambios se daban por parte del director Lay y Skilling quienes acomodaban mejor a sus directores para su beneficio. Por ello se dieron problemas como el de Azurix, una compañía controlada por Enron que se dedicaba al aprovisionamiento de agua potable en Inglaterra y Argentina (Buenos Aires). Esta sufrió problemas al ofrecer un servicio deficiente que provoco intoxicaciones a sus clientes sin derecho a reclamo. Esto fue causado por una mala e inestable administración que se dedicaba a minimizar los costos sin importar el servicio brindado. Es asi que Enron violo el derecho de los clientes a recibir un producto y servicios con estándares de seguridad y calidad. Al final ante la presión de los clientes y los agudos y masivos problemas de intoxicación Enron decidió vender la compañía.

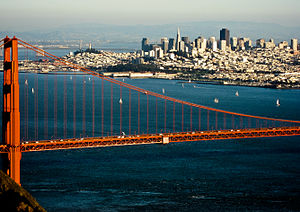
 Asimismo, el 14 de junio de 2000 se producen una serie de apagones que afectaron a 97 mil clientes de Enron en la bahía de San Francisco.
Enron ese mismo año inicio una serie de estrategias fraudulentas con el fin de estafar al Estado y los usuarios del servicio eléctrico. Estas estrategias fueron denominadas "Fat Boy", “Death Star”, "Forney Perpetual Loop", "Ricochet", "Ping Pong", "Black Widow", "Big Foot", "Red Congo", "Cong Catcher" y "Get Shorty". Esta consistía en eliminar empresas eléctricas en el estado de California a través de una manejo de precios y mejor servicios. Esto produjo la quiebra de empresas energéticas. Al salir Enron quedo como la única empresa y elevo los precios del servicio de energía eléctrica aprovechándose de la gran demanda e insuficiente infraestructura eléctrica de ese estado. Se llego a cobrar $ 150 dólares por megavatio-hora cuando años anteriores habían sido $45. Esto fue jugar con el cliente al engañarlo con precios males intencionados. Es aquí que Enron se burla de los clientes y los engaña violando el derecho a la información y al principio de previsibilidad, pues ellos nunca tuvieron opción a predecir o ser prevenidos de estos cambios en los precios.

Finalmente, con la caída de Enron los clientes que habían hecho pagos por los servicios de Enron como servicios eléctricos, servicios de banda ancha, servicios energéticos en otras parte del mundo. Estados como los de Bolivia o la India se vieron golpeados por esa caída pues Enron estaba a cargo de proyectos en los cuales había ganado licitaciones y tenia una gran participación. En conclusión, Enron no tomo en cuenta a sus clientes, no considero sus necesidades e intereses esto lo llevo a la falta de rentabilidad en el mediano plazo, pues como la teoría explica se tiene que cuidar al cliente, ya que ellos son la base del negocio.

COMUNIDAD LOCAL
Como afirma Freeman la comunidad local esperaba que Enron se comportara como buen ciudadano y si presenta algún indicio de que puede suceder un problema lo informe a la comunidad local y se trabaje conjuntamente para poder solucionar el problema. Sin embargo, Enron no hizo nada de esto, su salida del mercado desestabilizo la economía de una serie de Estados en Estados Unidos. Entre ellos Texas que sufrió el despido de miles de personas y con ello miles de familias fueron enredadas en una aguda crisis económica. Asimismo, miles de negocios que dependían de Enron quebraron y con ellos sus trabajadores fueron despedidos aumentando aun mas la crisis que ocasiono. Auditorias como Andersen quebraron y con ello sus trabajadores fueron despedidos. En muchos países muchas constructoras se vieron afectadas por la cancelación de las operaciones en la construcción de centrales eléctricas y con ellos causaron desordenes. Muchos pueblos se vieron afectados porque contaban con el canon que Enron ofrecía y es así que por momentos sufrieron problemas económicos. De esta manera Enron creo conmoción en las comunidades locales en las cuales operaba. Estos son algunos casos puntuales en los cuales Enron causo problemas y violo ciertos principios con sus malas acciones. 

Subido por: Jorge Pozo
Fuentes: 
UNIVERSIDAD DEL SABADOR (2003). Caso Enron. En: www.salvador.edu.ar
UNIVERSIDAD DE CHILE (2002) Crisis Enron. En www.capturauchile.cl

TRIPLE BASE DE LA SOSTENIBILIDAD


Respecto a la triple base de la sostenibilidad de las empresas, esta explica claramente que debe haber armonía y concordancia entre los pilares económicos, sociales, y ambientales de la empresa. Es por ello que, para que una empresa pueda  ser sostenible en el largo plazo deberá existir una combinación entre esos 3 factores, para que así la empresa pueda elegir las más óptimas decisiones, pensando siempre en su entorno.


Aunque todas las empresas deseen obtener altos márgenes de ganancias (factor económico), también deben de tener en cuenta los demás factores, como es el hecho de preocuparse por las futuras generaciones (factor ambiental) y por la sociedad en sí (factor social) para que de esta manera contribuyan para su propio bienestar y el de la sociedad.
Respecto a la empresa Enron, se puede apreciar que afecta a los tres pilares de la sostenibilidad:

*Factor ambiental: Enron no tuvo la iniciativa de realizar prácticas para el cuidado del medio ambiente y tampoco creó un plan de responsabilidad ambiental que propicie el cuidado de los recursos. Al contrario, participó en diversos escándalos ambientales a nivel mundial. Algunos sucesos acontecieron en California con su abusiva participación en el mercado desregulado de energía, el derrame de 29 mil barriles de petróleo crudo en el cause del río Desaguadero en Bolivia, entre otros.Enron no le tomaba mucha importancia a mantener sus tuberías de gaseoductos y petróleo en excelentes condiciones, a pesar de que producían diversos derrames y fugas de combustibles que afectaban a la fauna, flora y sobre todo a las comunidades aledañas como el caso de Sica Sica en Arica.Además obstaculizó la realización de auditoría ambiental y se negó a pagar las respectivas indemnizaciones. Definitivamente, se observa que el único objetivo de Enron era lograr utilidades sin responsabilizarse de sus actos. Enron afectaba el medio ambiente en cualquier lugar y nunca hizo ningún acto para remediar las consecuencias de sus actos.

*Factor económico: Enron tenía utilidades con altos márgenes financieros gracias a sus exitosos negocios y más adelante a sus fraudes contables. Los mercados financieros se basan en la confianza que se tiene sobre el desempeño de los controles tales como los auditores, firmas de abogados y las propias instituciones reguladoras como la SEC. Sin embargo,  estos controles fallaron al supervisar a Enron, ya que sus auditores se enfocaron más en sus grandes comisiones. De esta manera el sistema se afectó al mostrar sus vulnerabilidades debido a la avaricia y falta de pericia de sus agentes reguladores. Se aprecia que el objetivo de Enron no era contribuir con la economía mediante una empresa estable y eficaz, sino obtener beneficios para pocos a costa de muchos, generando un desequilibrio económico, ya que perjudicó a los stalkeholders relacionados con la compañía y a diversos países.

*Factor social: Enron debido a sus fraudes, condujo a un verdadero caos social porque  perjudicó a  los grupos de interés: miles de inversionistas, empleados, proveedores y clientes. Lo más raro fue que los líderes seguían alentando a la compra de acciones a pesar de que sabían que esta burbuja estallaría en cualquier momento. Esto se debe a la falta de responsabilidad social que presentaba la compañía, debido a la ambición  de los ejecutivos de altos rangos que no les interesó cómo podía esto afectar a los demás. Una de las consecuencias de estos actos fraudulentos fue la gran cantidad de pérdidas de dinero de sus trabajadores, quienes confiaron en la estabilidad de esta empresa y esperaban obtener retornos sobre el capital invertido, ya que esta empresa se posicionó como una de las más seguras para poder depositar ahorros. De esta manera, Enron dañó a miles de miles de personas que dependían financieramente de la empresa. Enron generó indignación ante el cinismo por parte de sus ejecutivos, lo cual ocasionó un daño moral en la sociedad, al ver afectados los derechos y la dignidad de las personas.

Finalmente, se puede concluir  que Enron no cumplió con las bases de la sostenibilidad en sus 3 pilares, ya que no se preocupó en el bienestar general de la sociedad, ni en cuidar sus recursos y asumir las consecuencias de sus actos con respecto al medio ambiente y desestabilizó la economía en diversos lugares. Esto ocasiona que no sea una empresa sostenible ni confiable.
 

Realizado por : Estefanía Céspedes


UTILITARISMO


Pregunta 1: Presente dos ejemplos de análisis utilitarista en su caso de estudio

La empresa Enron sufrió muchas pérdidas ya que al declararse en bancarrota, dejó más de 31 mil millones de dólares en deudas y es considerada una de los casos de estudio debido al ejercicio contable que ésta realizó durante su ejercicio. Esta empresa utilizo lo que se llama Contabilidad Creativa y antes del desenlace escandaloso que tuvo la empresa era totalmente legal en casi todo Estados Unidos. La contabilidad creativa consiste en disfrazar algunas cifras, o basarse en flujos de dinero futuros que aún no reales, además de muy difíciles de comprobar, y con ello aumentar el valor de muchas de sus activos para disminuir el efecto que las pérdidas puedan tener en los distintos estados financieros de la empresa. Sin embargo, Enron utilizó esta forma contable de manera indiscriminada lo que ocasionó, al final de su ejercicio, cuantiosas pérdidas. Esto se debe ya que la empresa no tuvo en consideración la ética en los negocios y por ello sufrió de aquellas repercusiones.

Si analizamos esta situación de según la teoría utilitarista, existen muchos ejemplos en donde se pudo haber tomado decisiones distintas y por ello evitar que la empresa quiebre de una manera tan estrepitosa. 

En primer lugar podemos sugerir el ejemplo de la manipulación del precio de la electricidad causado por la misma empresa. La empresa poseía negocios de abastecimiento de electricidad y manipuló el funcionamiento de las plantas que causaron una serie de apagones y gracias a ello pudo generar un alza en el precio de ésta. En esta primera situación, vemos como la empresa va en contra del bienestar colectivo, el foco del utilitarismo, para poder generar ganancias. Es decir, al optar por ésta decisión, la empresa generó placer para los accionistas ya que aumento el precio de sus acciones y por ello les generó una ganancia. Sin embargo, si analizamos a la comunidad podemos ver que muchas de estas personas sufrieron daños por los constantes apagones ocurridos que les afectaban su calidad de vida, además de también tener que pagar un precio mucho más alto y totalmente artificial por el uso de este recurso. Por este motivo, la decisión éticamente correcta según esta teoría hubiera sido la de no realizar los apagones ya que, aunque se ganó un beneficio económico para la empresa, un número mucho mayor de personas fueron afectadas por estas acciones de manera negativa.

Otro ejemplo de la utilización de esta teoría al tomar decisiones es el uso indiscriminado de los flujos futuros de los negocios realizados por esta empresa que tenían como consecuencia un valor inflado de sus activos. Es decir, Enron invertía en diversos negocios alrededor del mundo y basaba sus ganancias en las utilidades futuras de esos negocios. En un caso más específico, Enron construyó una planta de energía en India y basó todos sus gastos y dividendos en estas ganancias las cuales no eran reales y muy difíciles de determinar. Por ello, tuvo gastos y entregó dividendos y bonos de un dinero que jamás recibió ya que al final se descubrió que la planta en India tuvo muchas pérdidas ya que el precio de la energía de la planta en ese país era muy alto. Al analizarlo utilizando la teoría utilitarista podemos darnos cuenta que esta decisión no fue ética ya que aunque la empresa logró aumentar su valor momentáneamente, muchas más personas sufrieron resultados negativos de esta decisión, es decir, los accionistas asumieron un riesgo muy alto y no estuvieron informados acerca del procedimiento real de los ingresos de la empresa por lo que no podían tomar decisiones adecuadas, muchas personas que hicieron negocios con Enron, incluyendo fondos de inversión así como pensiones, tuvieron muchas pérdidas ya que la empresa no recibió tales ingresos. En consecuencia, se perjudicó a muchas más personas de las que se benefició.

Por último, ambos de estos casos fueron analizados usando el “placer” o “dolor” causado por las decisiones a tomar, a esto le llamamos un análisis costo beneficio. Este análisis consiste en colocar todos los factores de “dolor” y “placer” en cada opción de decisión que tengamos y con ello somos capaces de ver de una manera más detallada y con un mejor panorama las consecuencias de nuestras decisiones y así tomar una decisión ética. En el análisis costo beneficio siguiente coloco todos los factores acerca de una situación específica, en este caso el uso de la contabilidad creativa, y así puedo observar que la decisión ética sería la de no usar la contabilidad financiera, ya que se genera mucho más “dolor” al tomar la decisión de usar la contabilidad financiera en el negocio. 

[Imagen Grande]

Subido por Patricia Correa Villoslado

Fuentes:


miércoles, 17 de octubre de 2012

TEORÍA DE LA JUSTICIA


En el caso Enron, la teoría de la justicia es muy poco vista porque el único objetivo de los dirigentes de la empresa es de satisfacer los accionistas y alcanzar alto beneficios. Alcanzan estos objetivos con manipulaciones contables muy discutibles e ilegales. Por ejemplo, sobrevaluan valor de un activo, o venden un activo para aumentar el beneficio de la empresa. También, los dirigentes de la empresa crean empresas ficticias y venderlos para aumentar el beneficio. Eso no responde a la teoría de la justicia y de los derechos humanos porque cada persona tiene el derecho de obtener lo que merecen. Ahora bien, cuando los dirigentes toman estos tipos de decisiones, no toman en cuenta los empleadores de estas empresas que despiden solo para tener un mejor beneficio, mientras que hicieron esfuerzos en su trabajo, para que la empresa funcione bien. Los trabajadores no son responsables de la medida, ni siquiera han influido la decisión porque no han hecho ningún tipo de error en su trabajo.
En el otro lado, la empresa Enron tomo la decisión de cortar la electricidad en el estado de California durante 2 veranos para disminuir la oferta de electricidad lo que tiene por consecuencia de aumentar el precio de la electricidad. Así, Enron vendía la electricidad más cara y tenía más beneficios. Esta manipulación solo aprovechó Enron y puso en dificultad los habitantes del estado de California por 2 razones:


*Primero no tenían electricidad lo que puede ser inconveniente para la seguridad de una cuidad, los hospitales, el funcionamiento de los semáforos para el tráfico y la vida de todo el día.
*Algunas personas no podían utilizar la electricidad después de los cortados porque estaba demasiado caro. También eso provocaba gastos más importantes para las municipalidades y el estado.

Las consecuencias de estas medidas no son repartidas en  proporción de las responsabilidades. Por esta razón, los que sufren de las consecuencias son los habitantes de California y no la empresa Eron que solo cobran las ganancia. Entonces no responde a la justicia.

Realizado por Bastien Prat

lunes, 10 de septiembre de 2012

domingo, 9 de septiembre de 2012

HECHOS PRINCIPALES 2


El inicio del final 

La compañía durante muchos años supo mantener a las críticas a su favor y disfrazar de manera hábil la situación en la que se encontraban, pues a medida que pasaba el tiempo la situación interna se agudizaba y estaba cerca el momento en el cual ya no se podría ocultar mas la realidad contable y financiera de la corporación. Existen distintos hechos que ejemplifican claramente las jugadas que hicieron los directivos de Enron. Entre ellas y quizá la más representativa fue la compra de centrales hidroeléctricas en las cosas nigerianas a finales del siglo XX. Merry Lynch, dirigente de Enron, fue premiado con 200 millones de dólares por llevar a cabo dicho proyecto, recibiendo como bonificación 15 veces más del valor de la inversión realizada. Claro ejemplo de cómo los ejecutivos auto premiaban su esfuerzo. Esto fue disfrazado como un préstamo por la parte de la compañía, con lo cual se podía reflejar un supuesto pasivo, como un activo. Gracias a dichos premios al “esfuerzo” de sus ejecutivos, Enron quedo vulnerable en el 2000 frente a compañías eléctricas de distintos Estados, principalmente de California, con los cuales tenía obligaciones de cientos de millones de dólares. Sin embargo, este solo fue el inicio del final de Enron. 

Ya para el año 2000 Enron presentaba dentro de su Balance millonarias cifras en cuanto al valor de sus activos y sus instrumentos derivados, excelentes cifras en cuanto al valor de su capital humano y en la Bolsa de Valores de Nueva York sus acciones eran las mas cotizadas. Sin embargo, fueron estas últimas lo más valioso que poseía Enron. Cada vez que Enron necesitaba comprar una nueva compañía, premiar con bonos millonarios a sus altos funcionarios o pagar sus deudas simplemente tenía que emitir nuevas acciones. Esto permitía salvar su balance general y cubrir el déficit en el cual se encontraba. A esto se le suma el apoyo que brindo a George Bush en su campaña presidencial, quien llegaría al poder. En este punto, todo parecía que Enron tendría un futuro brillante para quien veía la compañía desde afuera. Sin embargo, el ultimo día del año 2000 las acciones de la empresa se echaron para atrás disminuyendo en un 10%, pero la cifra de 83.13 dólares la seguía manteniendo como una compañía con altas expectativas de crecimiento y altamente rentable. Por otro lado, recibió premio en ese mismo año a “La empresa más innovadora de América” y “La empresa mas exitosa para la inversión”. 

Parecía que nada podría parar a Enron, no obstante, en el 2001, dentro de la compañía se iniciaban discusiones sobre la crisis, si bien es cierto estas discusiones y especies de debate se daban clandestinamente y secretamente entre los altos cargos de Enron, implicados en esta crisis Las Entidades de propósito especial (Especies de sociedades creadas por Enron para un propósito determinado y se establecían por un periodo corto de tiempo, servían también para pedir préstamos, pues no presentaban deudas, ya que los activos eran de traspasados desde Enron, pero no los pasivos. Esto representaba tasas de interés bajas y grandes líneas de crédito)  y los disfraces de sus pasivos en activos se estaban tornando incontrolables. Cada movimiento de Enron estaba directamente vinculada a las Entidades de propósito especial, así que si Enron se veía en problemas estas también caerían secuencialmente. En cuanto a los pasivos, ya no se podía seguir escondiendo las deudas por la presión pública de saber que estaba sucediendo dentro de su flujo y su balance, así como la extraña relación que estos presentaban trimestralmente en sus informes. Esto cada vez más demostraba que no se podía ocultar la verdad y que se acercaba como se dijo anteriormente, el principio del final de Enron.

La crisis 

El 12 de febrero del 2001 Jeffrey Skilling es elegido CEO de Enron. Por estas fechas Enron presentaba agudos problemas de liquidez y parecía que no duraría mucho tiempo sosteniéndose por si sola por su falta de insolvencia. Sus acciones cayeron esa misma temporada de 90 a 70 dólares. Esto dejo al descubierto el riesgo que Enron empezaba a representar. Para poder generar algún ingreso de dinero a la empresa, se da marcha a un plan secreto llevado a cabo por sus ejecutivos llamado el “Proyecto Verano”. Este consistía en vender parte de sus activos en mano de sus las Entidades con propósito especial por 7mil millones de dólares a inversionistas asiáticos, sin embargo, esto no se concreto lo cual puso en un mayor problema a la compañía.
 
La presión pública se intensificaba hacia la compañía, los accionistas empezaron a cuestionar, en la Bolsa de Valores la gente se preguntaba sobre la incoherencia entre el balance general de Enron y su flujo de efectivo. Nadie entendía de donde salía el dinero que Enron ganaba y mucho menos como lo ganaba. Una periodista el 5 de marzo del 2001, Bethany McLean, escribo un articulo llamado “Enron sobrevalorada”, en el cual se cuestionaba las acciones de la compañía y se recopilaba las mortificadas declaraciones de muchos inversionistas. Ella saco a la luz informes en los cuales se hacía aviso de operaciones un tanto sospechosas y estados financieros irregulares acompañados de una insolvencia y deuda cuestionable. Asimismo, Enron presento problemas en los distintos negocios, pues ya no parecía rentable porque al parecer se habían metido en una burbuja de la cual no podían salir, hecho del cual los inversionistas hicieron aviso a la compañía. 

En agosto del 2001 Skilling renuncia al cargo de CEO de Enron y asume el cargo Kenneth Lay.  La rápida renuncia al cargo por parte de Jeffrey Skilling y la baja de sus acción a 40.25 dólares fueron claros signos para los inversionistas de que se venía caer el gigante energético. Lo que aumento la crisis fue que un comunicado por parte de una ejecutiva de Enron llego a manos de Lay en el cual se explicaba los fraudes contables que se cometían y la situación financiera de la empresa sugiriendo se haga una auditoría externa de manera transparente. Kenneth Lay hizo caso omiso a las recomendaciones de una auditoría externa de manera imparcial, sin embargo, llevo a cabo una “investigación” sobre lo sucedido. Este comunicado llego a manos de muchos trabajadores de Enron y a ciertas personas ajenas a la compañía con lo cual se hizo pública la crisis en la que estaba sumergiendo la corporación. La compañía tuvo que vender ciertos negocios que poseía y participaciones en negocios que presentaba en la India, entre otros.

La bancarrota y el final de Enron

Después de la auditoria, se arrojan resultados de que las compañías Entidades con propósito especial representan mil millones de dólares en activos de manera incorrecta en el balance de Enron, pues se estaba contando doblemente los activos de Enron, por lo cual este supuesto error debía ser corregido de inmediato. Esto se traduce en que Enron al corregir este error, corregiría mil millones de dólares menos en activos. En octubre del 2001 la compañía anuncia que se presentaron “ciertos errores” al llevar a cabo la contabilidad y que serian corregidos, con esto quedo a la luz perdidas sustanciales que por primera vez en cuatro años se registraba.  En ese mismo mes las acciones de Enron se redujeron a un poco mas de 16 dólares, con lo cual se tomo la decisión de destituir a su director financiero, Andy Fastow. Kenneth Lay, su directo, en un acto de solidaridad con los accionistas que habían perdido cuantiosas cantidades hizo público un aviso de que lograría restituir la confianza en las inversiones en Enron y pedía a sus inversores que mantengan la calma. Esto solo fue maquillar la caída y no tuvo el efecto que se esperaba, pues Enron tuvo que terminar comprando sus acciones para calmar las corrientes en contra. Sin embargo, a finales de ese mes se inicio una investigación llevada a cabo por el consejo de Directores de Enron. Lay tuvo que anunciar una perdida trimestral de 618 millones de dólares. El 20 de noviembre de ese mismo año, Enron presentaba una cotización en bolsa de 7 dólares por acción. Las calificadoras de riesgo colocaron a Enron a nivel “basura”. 

File:EnronStockPriceAug00Jan02.jpgLa compañía ya no tenia dinero para seguir con la marcha de sus negocios y pagar sus deudas. Ochos días después, por la mañana, se anuncia que las acciones de Enron llegaron a cotizar en 0.61 dólares. Es así, que después que el 30 de noviembre sus operaciones en Europa se declararan en quiebra, Enron el 2 de diciembre del 2001 se proclama oficialmente en la bancarrota. Con eso 20 mil empleados perdieron sus ahorros y los accionistas perdieron cerca de 74 mil millones de dólares. Muchas empresas perdieron alrededor de 64 mil millones de dólares por las deudas que Enron tenia con ellos. Asimismo, crea un desequilibrio financiero en países como Argentina, México y Europa Occidental. Significo el despido de miles de puesto de trabajo. En enero del 2002 se inicia un proceso criminal en contra de Enron, dos semanas después Enron despide a Andersen junto a los auditores externos de la compañía, culpándolos de sus fallas contables. El 01 de febrero del 2002, se concluye que altos mandos de Enron se habían enriquecido de manera ilícita a costas de Enron y sus accionistas. 

Subido por: Jorge Pozo
Fuentes:
  •  UNIVERSIDAD DEL SALVADOR (2003). Caso Enron. En: http://www.salvador.edu.ar/csoc/idicso/docs/arriialgl3.pdf
  • RUIZ, Pablo (2010). El caso Enron: En: http://www.pabloruizverdu.com/EO2010/ELCASOENRON_10.pdf
  • UNIVERSIDAD DE CHILE (2002). Crisis Enron. En http://www.captura.uchile.cl/jspui/bitstream/2250/2461/1/%289%29%20Enron.pdf